2026年11月5日盘后,星源材质发了一份公告。全资子公司欧洲星源(Senior Material (Europe) AB)跟一家客户签了《定点协议》,2027年到2034年,供约15.58亿平方米湿法涂覆隔膜。签字日期是11月5日,公告当天发出,签字即生效。客户一栏写的是「德国大众车厂旗下动力电池子公司」,公告没有点名。主营业务填的是电池制造,履约能力那段写「承担所有动力电池业务,管理欧洲的超大规模工厂」。
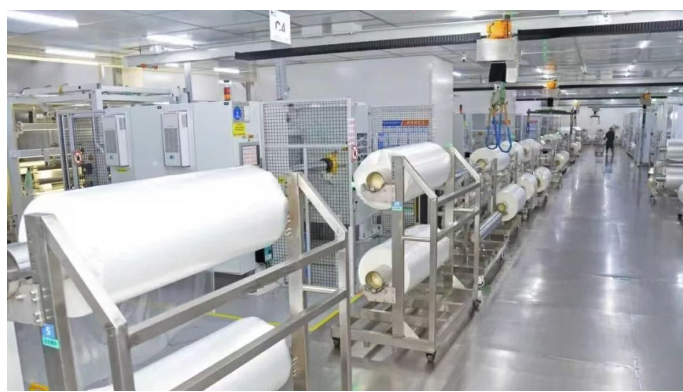
这些描述指向大众2022年成立的全资电池子公司PowerCo,但公告里没有这三个字母,这篇稿子也不替它补。一家公司签了八年的供货协议,公告里连客户名字都不写,只写「德国大众车厂旗下动力电池子公司」。这跟笔误无关,汽车供应链有它的惯例:整车厂和电池厂不希望供应商公告里出现自己的名字,避免被解读成产能承诺。
协议的性质,公告自己交代得清楚:框架性约定,不构成业绩承诺,采购数量为预测数,具体以订单为准,欧元结算。全文没有金额,没有单价,也没有一条关于产品规格的描述。厚度、孔隙率、涂覆层材料、面密度,一个字都没有。
公告这么写有它的道理。定点协议签的是产品、数量、交付节奏,价格随行就市。三年后一平方米隔膜卖多少钱,现在没人能定。原材料价格、汇率、行业供需,任何一个变量动一动,单价就得重谈。公告只把能定的部分定了,剩下的留给订单。整车厂给一级供应商的定点通知书也是这样,先锁定「你进入我的供应体系,某个车型生命周期内的某个份额归你」,价格挂一个调价机制,不写死。
但读者第一眼看到「15.58亿平方米」,会把它当成一个大数。这个数到底多大,得摊开算。先把它摊成金额,再把它摊成时间,最后把它摊成电池。
02
摊到每年,是去年营收的百分之五
星源2025年年报里有一组数:隔膜总销量46.65亿平方米,其中涂覆隔膜销量25.58亿平方米,涂覆隔膜收入30.17亿元。两个数除一下,2025年涂覆隔膜的平均售价是1.18元一平方米。这个价格是全年平均,含了上下半年的价差,也含了内外销的结构,所以它比单看某一单的报价更稳。
15.58亿平方米摊到8年,年均1.95亿平方米。按1.18元算,2.3亿元。2025年星源营收41.25亿元,2.3亿占5.6%。这个算法只用了星源自己披露的两个数,没有外借一个参数。海外售价高于国内,2026年上半年境外毛利率37.30%,境内25.59%,差11.71个百分点,实际金额会比2.3亿高一些。但高不到改变量级,因为海外销量在总量里的占比还小。
一份十五亿平方米的欧洲长协,摊到每年,是星源去年营收的百分之五多一点。这个比例放在任何一个制造业公司身上,都算不上大单。何况它摊的是八年,不是一年。八年里隔膜的价格会怎么走,谁也说不准,2025年那一轮跌价就是教训。
「十五亿平方米」是个面积,不是金额。面积乘上均价,才是账。
换个角度对一下。2025年星源隔膜出货46.65亿平方米,全球市占11.6%,排第二。1.95亿平方米相当于它去年总销量的4.2%。一家全球第二的隔膜厂,全年出货里,这份协议占四个点。再放到行业里,2025年中国锂电隔膜出货338.5亿平方米,15.58亿是全国的4.6%,摊到八年是每年0.58%。中国隔膜产量占全球七成以上,这个分母已经接近全球口径。
数字摆到这里,「十五亿平方米」就不吓人了。它是一份体面的长协,能让几条产线开满,但撑不起一家公司的转型叙事。真正值钱的不是这个面积,是这个面积背后那条客户关系能走多远。
03
第二份协议里,藏着六年重叠
2024年11月11日,同一个子公司,同一个客户,签过一份:2025年到2032年,约20.9亿平方米,也是湿法涂覆隔膜。那一份当时也发了公告,表述和这次几乎一样,同样是框架性约定、不构成业绩承诺、欧元结算。也就是说,这次是第二轮,不是首单。这个区别很多转发稿没有讲清楚。
这次公告里有一句话:「截至目前,双方累计签约约36亿平方米。」所有转发这条新闻的稿子都用了这个数。36亿平方米,听着比15.58亿更唬人。但36亿是两份相加的结果。第一份20.9亿,第二份15.58亿,加起来36.48亿,公告取整写了「约36亿」。
36亿是十四年的事,不是八年。而且这十四年里,有六年是两份协议同时在跑。
拆开看:2025到2026年只有第一份,年均2.61亿平方米;2027到2032年两份叠加,年均4.56亿平方米;2033到2034年只有第二份,年均1.95亿平方米。中间那六年,是星源在这家客户身上年供货量的峰值。4.56亿平方米按1.18元算,5.4亿元,占2025年营收13%。这个13%比单看第二份的5.6%更接近这份客户关系的真实分量。公告没有把这六年单独拎出来说,它只需要说「累计36亿」。
还有一层容易漏掉:两份协议的起点不同。第一份2025年起供,第二份2027年起供。2027年之前星源在这家客户身上只有一份协议在跑,2027年之后才是双份。产能规划要按4.56亿平方米来配,收入确认要按订单来走,两件事的节奏不一样。产能提前建,收入滞后到,中间的折旧和利息要自己扛。这是隔膜厂做长协最难受的地方,也是为什么长协签得越多、现金流反而越紧。
公告的写法本身就是一种表达。单看第二份,15.58亿平方米放在八年里不起眼;两份加起来36亿平方米放在十四年里,叙事就完整了。同一件事,换个加法,读起来是两个故事。
04
客户在续订,不是在验收
第一份协议2025年起供。到2026年底,才走完两年,交付量还在爬坡。第二份在2026年11月就签了,终点从2032推到2034。这个时点值得看一下:客户没有等第一份交完再谈,而是在执行到一半的时候把下一份定了。
隔膜的客户认证周期长。一条电芯线换隔膜供应商,要重新跑循环、测安全、验一致性,一年到一年半是常事。要过的项目包括厚度均匀性、孔径分布、透气度、穿刺强度、热收缩,还有涂覆层的附着力和耐电解液性。任何一项不过,整批退回。定点之后,换的成本很高。一条电芯线的工艺参数是按隔膜特性调好的,换供应商等于重新调一遍,良率要掉一段时间。
所以定点协议对双方都是锁:客户锁供应,供应商锁产能。客户锁的是「2034年之前这条线有膜用」,供应商锁的是「这几条线建起来有人买」。锁的期限越长,双方越不愿意中途换人。
第一份签的时候,市场解读是「星源从建线进入锁单」。这个说法当时对。2024年那会儿,星源欧洲基地刚开工,客户愿意先签一份八年的量,是对产能建设的背书。现在这一份,性质不一样。客户在第一份还没执行完的时候,把下一份也定了,还把终点往后推了两年。
客户已经续订了。第一份还没交完,第二份就落笔,终点推到2034年。
一家电池厂愿意把2034年的隔膜量现在就写进协议,说明两件事:它的产能规划已经排到2034年;在这个规划里,星源是默认选项,不再是候选。默认选项的意思是「不用重新论证就能选你」,跟「只能选你」还差着一整轮认证周期。
公告里还有一句「本协议的签订标志着双方合作的进一步深化」。这种话每份定点公告都有,信息量为零。真正有信息的是日期和年限:2026年11月签,2027年起供,2034年止。三个时间点连起来,才是这家客户在星源身上的真实规划。
05
换算成GWh,这个量对应多少电池
隔膜的量,行业里习惯换算成电池的GWh。口径是1GWh电池大约要1300万平方米隔膜。璞泰来的说法是「至少1300万」,也有机构用1100万到1300万的区间。这个系数跟电芯设计有关,极片尺寸大、卷绕层数多,单耗就高;储能大电芯和动力电芯也不一样。所以它是个估算值。
按1300万算,1.95亿平方米对应15GWh。重叠期的4.56亿平方米对应35GWh。用1100万算,两个数分别是17.7GWh和41.5GWh。区间摆在这里,量级是清楚的。
大众在欧洲的电芯厂,现在有两座在推进。萨尔茨吉特,2025年12月投产,一期20GWh,需要时可以扩到40GWh。这是PowerCo的样板工厂,瓦伦西亚和加拿大圣托马斯都按它的标准建。大众官方的说法是,萨尔茨吉特未来承担大众标准电芯需求的一半,另一半由外部供应商供。
瓦伦西亚,规划40GWh,落地的是一个29.1GWh的合资项目。国轩持股49%,PowerCo控股51%,投资22.62亿欧元,2026年9月公告,建设期不超过五年。规划数和落地数差着十来个GWh,写文章的时候两个都得说,只挑大的说是不严谨的。
两座加起来49.1GWh。星源第二份协议年均15GWh,相当于这两座工厂合计产能的三成。重叠期35GWh,相当于七成。这个七成要打折看。公告写的是「预计供货量」,没写独家,也没写承诺采购量。电池厂通常同时用两三家隔膜供应商,按份额分配,一家断供还有备份。七成是按协议上限折算的理论值,实际份额要到2027年看订单。
即使打对折,这个量也足够让一家隔膜厂为它单独配产能。35GWh对应的4.56亿平方米,按湿法线的常规产能算,要几条线才跑得出来。几条线意味着几十亿的资本开支,和一条从2026年开始算的折旧曲线。
06
瑞典那三亿平方米,够不够
欧洲星源在瑞典埃斯基尔斯蒂纳。招股书写的设计产能是3亿平方米一年,湿法隔膜加涂覆隔膜,2026年底投产,面向德国、法国、韩国、西班牙。协议2027年起供,年均1.95亿平方米。瑞典一个基地的设计产能3亿,覆盖这份协议要用掉65%。单看第二份,够。
但重叠期是4.56亿平方米。3亿不够,缺口1.56亿。2026年5月17日,中国驻瑞典大使走访星源材质欧洲有限公司,参观的是「锂离子电池隔膜生产二期项目现场」。二期在建。这是产能缺口的答案,也是这份协议在2024年签完之后,瑞典基地一直在加码的原因。
基膜和涂覆都在瑞典做。这一点比产能数字重要。如果基膜还从常州或合肥运过去,只把涂覆搬到欧洲,那不叫本地化,叫最后一道工序出海。瑞典基地是湿法加涂覆一体,从铸片、拉伸到涂布全在那边,这才叫整条线落地。客户验厂的时候,看的是这条线在不在本地,不是看你有没有一个欧洲办事处。
欧洲客户要的是「在欧洲做出来」,不是「在欧洲卖」。这两个字的差别,决定了一条产线建在哪。
星源另外两个海外基地:美国北卡罗来纳5.8亿平方米,涂覆为主,2026年底投产;马来西亚槟城20亿平方米,湿法加涂覆,2027年上半年投产。三个基地加起来28.8亿平方米设计产能,2025年星源全球设计产能56.88亿平方米,海外规划占了一半。
这个一半是规划,不是产量。投产、爬坡、认证、上量,每一步都要时间。马来西亚基地2026年上半年已经贡献了1.74亿元营收,算是走通了第一段;瑞典基地2026年底才投产,2027年才开始供货,真正的产能爬坡要看到2028年。协议2027年起供,和基地投产的节奏是咬合的,没有留太多余量。
07
欧洲最大的那家在关厂
欧洲隔膜产能最大的是SKIET,韩国SK创新的子公司。2019年投资波兰,2021年一厂投产,3.4亿平方米。2026年底二厂投产,规模相当。三四厂在建。全部完工后,波兰基地年产能15.4亿平方米。15.4亿是星源瑞典3亿的五倍多。在欧洲,星源还是小的那个。
但SKIET这两年在收缩。2026年,它关停了韩国曾坪工厂。那厂2010年投产,跑了十五年,设备老化。同一时间,它出售了中国常州的工厂,那座厂有6.8亿平方米基膜产能和4.3亿平方米陶瓷涂层产能。9月1日,SK创新宣布吸收合并SKIET。SKIET 2021年5月在韩国主板上市,五年后丧失独立法人地位。2026年一季度,它营收359亿韩元,营业亏损732亿韩元。
一家把隔膜做到全球前列的韩国公司,在欧洲的产能是星源的五倍,同时在中国关厂、在韩国关厂、被母公司收回去。这个对照要说全:SKIET收缩的是中国和韩国资产,波兰在扩。它把筹码全押到欧洲,赌的是欧洲电池厂本地采购。星源押的也是欧洲。两家在同一个赌桌上。
差别在起点。SKIET在波兰已经跑了五年。星源瑞典2026年底才投产,第一米膜还没出来。产能爬坡的曲线,星源要重新走一遍。而这一遍的学费,SKIET已经替它交过了:2025年星源境外收入5.68亿元,毛利率31.60%,同比降了17.78个百分点,就是拿价格换份额、海外基地爬坡成本高企的结果。
还有一层:SKIET的波兰厂和星源瑞典厂,卖的都是欧洲电池厂要的隔膜,客户也是同一批。欧洲电池厂的隔膜招标,接下来几年就是这两家,加上日本的旭化成、韩国的W-Scope在抢。四家分一个市场,价格不会好看。
SKIET的收缩对星源是机会,也是提醒。机会在于对手在腾位置,提醒在于对手退的姿势:它退的是中国和韩国,留的是欧洲。说明在它眼里,欧洲这块地值得守。星源现在进的是同一块地。
08
海外为什么贵
2026年上半年,星源境外收入8.20亿元,同比增233.52%,占营收31.17%。境外毛利率37.30%,境内25.59%,差11.71个百分点。这个差距有来处,拆开看是四件事。
认证。海外电池厂的隔膜认证要一年到一年半,从样品、小试、中试到量产验证,每一轮都要跑电芯循环和安全测试。认证过了,供应商的位置就稳,换人要重跑一遍。这道门槛挡住了价格战,也挡住了新进入者。国内客户换供应商的周期短得多,价格谈不拢就换,所以国内毛利被压得低。
运输。隔膜是卷材,一卷几百公斤,怕压怕潮怕划伤。从常州运到德国,海运三十多天,加上内陆运输和清关,周期长,破损风险高,客户端要压更多库存。这些成本最后都摊在单价里。本地生产能把这部分省掉,代价是固定资产投入和更低的产能利用率。
关税和政策。欧盟这两年在收紧。2026年7月对华乘用车和轻卡轮胎征反倾销税,10月对华PET纺粘无纺布征反倾销税。锂电隔膜目前没有专门的反倾销措施,但欧盟的贸易工具箱在往电池材料上靠。在瑞典做,这些不确定性少一层。
海外也不是白捡钱。2025年星源境外收入5.68亿元,同比增41.71%,毛利率31.60%,同比降了17.78个百分点。那一年是拿价格换份额,海外基地还在爬坡,成本高企。2026年上半年毛利率回升到37.30%,靠的是马来西亚基地本地化交付上了量。海外的高毛利是本地化交付做出来之后才有的。
这个规律对星源接下来的判断有用:瑞典基地2026年底投产,2027年供货,2028年之前不要指望它贡献高毛利。它先要吃掉一段爬坡成本,把产能利用率拉起来,毛利率才会回到马来西亚那个水平。
09
星源自己的账
2025年是星源最难的一年。营收41.25亿元,同比增16.50%。归母净利润0.36亿元,同比降90%。扣非净利润-0.54亿元,由盈转亏。隔膜销量46.65亿平方米,增17.03%,毛利率22.78%,降6.01个百分点。量增、价跌、利润没了,这是隔膜行业2025年的通用剧本。
2026年翻过来了。前三季度营收44.92亿元,增51.85%;归母净利润3.54亿元,增209.28%;扣非3.17亿元,增1900.22%。三季度单季营收18.40亿元,增73.57%,归母1.50亿元,增972.41%,毛利率28.71%。这个修复速度,在制造业里算快的。
这轮修复主要来自涨价。2026年上半年,境外收入8.20亿元,占31.17%,境内还有18.11亿元。海外增量对利润的贡献是真的,但基数还小。隔膜价格从2025年下半年的底部往上走,头部企业满产满销,涨价的弹性比海外放量来得快,也来得直接。涨价不需要建线,不需要认证,签个字就生效。
还有一个数要看:财务费用。前三季度2.09亿元,资产负债率61.37%,总资产289.13亿元。星源是重资产公司,一条湿法隔膜线投资几个亿,从建线到满产要两三年。这期间利息照付,折旧照提,产能利用率上不去,单位成本就下不来。
隔膜这门生意,赚的是产能利用率的钱。技术拉不开差距的时候,谁开得满,谁的单位成本低。
2025年国内设计产能56.88亿平方米,实际产量45.85亿平方米,利用率81%。这个数比2024年好,但离满产还有距离。海外三个基地陆续投产后,产能利用率能不能守住,比这份协议签了多少平方米更影响利润。一份长协把未来的量锁住了,但如果产能爬坡慢了,锁住的量也会变成压在仓库里的卷。
10
这份协议真正的分量
2027年才起供。2026年、2027年,这块收入是零。公告自己写「框架性约定、不构成业绩承诺、采购数量仅为预测数」。按面积和均价折算,单份年均2.3亿元,占2025年营收5.6%。这个数不惊艳,也不足以支撑一个季度的股价。
真正的分量在时间。一家全球排第二的隔膜厂,拿到欧洲最大车企电池子公司的第二份长协,终点2034年。这件事确认的是:欧洲电池厂的隔膜采购清单里,中国供应商已经从备选变成了默认。默认的意思是,下一次扩产,采购部门不用重新论证就能把你放进名单。
但默认不等于锁定。公告没写独家,SKIET在波兰有15.4亿平方米的产能在扩,星源瑞典3亿平方米2026年底才投产,爬坡要时间。涂覆隔膜的面密度均匀性、卷底划伤、批次稳定性,这些事在2027年才见分晓。一张八年期的协议,前两年是建设期,中间四年是执行期,最后两年是检验期。
协议签在纸上。胶膜长在卷上。
v


